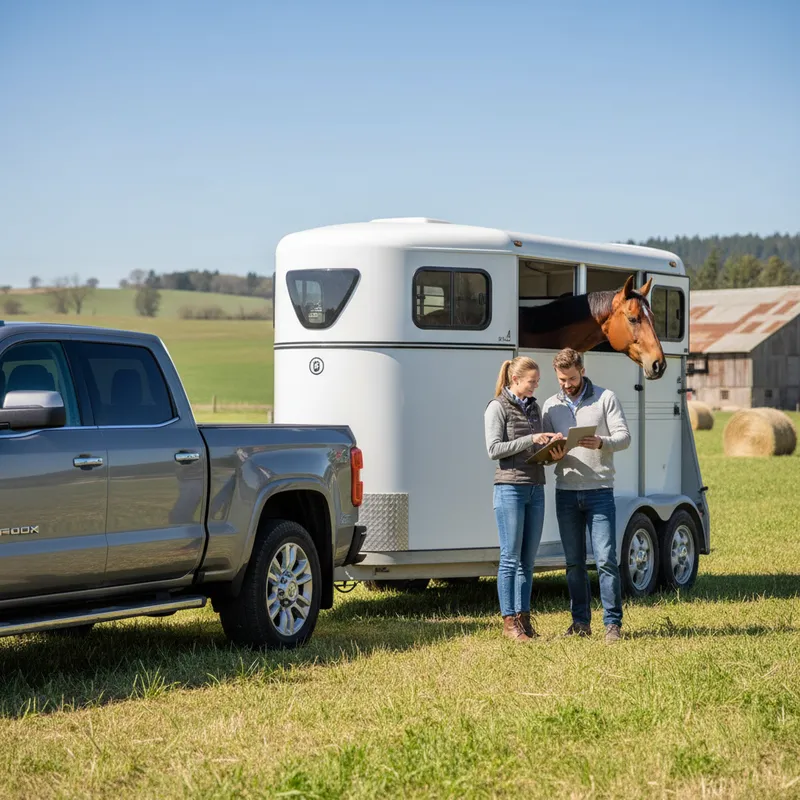
Protéger son van pour chevaux relève d’une véritable nécessité dès lors que vous transportez régulièrement vos équidés. Non seulement la loi impose l’assurance individuelle de toute remorque dépassant 750 kg, mais assurer votre van vous offre une sécurité accrue en cas d’accident, de vol ou de dommages lors du transport. Ce choix s’avère indispensable pour garantir la tranquillité du propriétaire et la protection des animaux.
Obligations légales et couverture minimale
La législation française exige qu’un van pour chevaux soit assuré dès qu’il excède 750 kg. Ce seuil s’apprécie sur le PTAC (poids total autorisé en charge) inscrit sur la carte grise de la remorque, pas sur son poids réel au moment du transport. Un van affiché à 800 kg PTAC doit donc être assuré même s’il circule à vide. En cas de contrôle sans attestation d’assurance valide, l’amende peut atteindre 3 750 euros, assortie d’une immobilisation possible du véhicule.
Il ne suffit donc pas d’assurer uniquement le véhicule tracteur : le van doit disposer de son propre contrat. Généralement, la responsabilité civile représente la couverture de base. Elle intervient si le van occasionne des dommages à autrui, que ce soit matériel ou corporel, lors d’un accident de la route. Pour un usage strictement personnel, la formule au tiers peut suffire, mais pour les besoins professionnels ou intensifs, il faut envisager des options plus protectrices.
Le contrat minimal protège ainsi le propriétaire de tout recours, tout en respectant le cadre légal.
Un point souvent ignoré concerne le permis de conduire requis. Si l’ensemble véhicule tracteur + van dépasse 3 500 kg de PTAC total, le permis B seul ne suffit plus : il faut le permis BE. Or beaucoup de vans pour deux chevaux atteignent facilement ce seuil une fois chargés. Circuler sans le bon permis constitue une infraction qui peut, en cas d’accident, être invoquée par l’assureur pour réduire ou refuser l’indemnisation.
Garanties complémentaires : quels risques couvrir ?
- Assurance tous risques : Cette formule étendue rembourse les dommages subis par le van, qu’ils soient causés par un accident, un incendie, un vol ou un acte de vandalisme.
- Vol et catastrophes naturelles : Ces garanties protègent contre la perte totale ou partielle, suite au vol ou aux dégâts causés par intempéries.
- Dommages par les chevaux : Certains assureurs incluent spécifiquement les dégâts que peuvent causer les chevaux au véhicule lors du transport (coups, griffures, etc.).
- Assistance et dépannage des chevaux : En cas de panne ou d’accident, il est possible d’opter pour une assistance qui prend en charge les équidés lors du remorquage ou du transfert.
- Remboursement du matériel embarqué : Si votre sellerie ou équipement subit des détériorations, une garantie peut couvrir la réparation ou le remplacement.
Focus sur l’assurance indépendante pour les chevaux transportés
Certaines polices proposent une couverture spécifique pour le cheval en tant que « marchandise transportée ». Ainsi, en cas de sinistre (accident, blessure ou décès), vous pouvez obtenir un remboursement des frais vétérinaires, de gardiennage ou de perte. Cette précaution devient essentielle si vous transportez des chevaux précieux, de compétition ou de course. D’ailleurs, connaître le prix d’achat d’un cheval de course et le budget nécessaire permet d’évaluer l’enjeu de la protection financière.
Attention toutefois : cette garantie « marchandise transportée » est presque toujours soumise à une déclaration préalable de la valeur de l’animal et à un plafond d’indemnisation fixé au contrat. Un cheval de compétition dont la valeur n’a pas été déclarée ou a été sous-estimée ne sera remboursé qu’à hauteur du plafond contractuel, souvent très inférieur à sa valeur réelle. Pensez à réévaluer cette déclaration chaque année, notamment si la valeur du cheval évolue à la hausse après une saison de résultats.
Les différents types de contrats et leur fonctionnement
Le marché propose deux grandes catégories de contrats : la couverture intégrée au contrat auto du véhicule tracteur ou le contrat autonome spécifique au van.
- Contrat intégré : Si le van est attelé au véhicule tracteur, il bénéficie, dans une certaine mesure, de la couverture du véhicule. Mais dès qu’il est dételé, ou prêté à un tiers, cette garantie ne s’applique plus.
- Contrat dédié : Ce contrat assure le van indépendamment : les garanties jouent en toutes circonstances, que le van soit attelé, immobilisé ou prêté.
La limite du contrat intégré se révèle concrètement dans des situations très courantes : un van laissé sur le parking d’un concours hippique le temps d’une journée de compétition, ou prêté à un ami pour un transport ponctuel. Dans les deux cas, le van dételé n’est plus couvert par le contrat auto du tracteur. Tout vol, dégradation ou incident survenu dans cet intervalle reste à la charge du propriétaire. C’est généralement à ce moment-là que l’utilité d’un contrat dédié devient évidente.
Pour les utilisateurs professionnels (centres équestres, haras), le contrat autonome s’impose pour une couverture optimale. Les particuliers trouveront également leur intérêt dans la flexibilité offerte par ce format.
| Type de contrat | Couverture attelé | Couverture dételé | Dommages au contenu |
|---|---|---|---|
| Contrat intégré | Oui | Non | Variable |
| Contrat dédié | Oui | Oui | Souvent incluse |
Combien coûte une assurance van pour chevaux ?
Le tarif dépend de la valeur du van, de ses équipements, du niveau de garanties choisi et du bonus/malus du propriétaire. À titre indicatif, une protection de base pour un van standard coûte autour de 150 € annuel. Les modèles haut de gamme nécessitent des cotisations supérieures, pouvant atteindre plusieurs centaines d’euros par an, surtout en tous risques.
Le prix d’une assurance pour un camion de chevaux d’une valeur de 30 000 € avec un bonus maximal peut grimper jusqu’à 780 € annuel. Il convient donc de comparer les offres en détaillant soigneusement les prestations incluses.
Les principaux facteurs qui expliquent l’écart entre ces fourchettes sont l’âge du van (un van de plus de 10 ans est souvent indemnisé en valeur vénale, inférieure au coût de remplacement réel), la valeur déclarée des équipements embarqués (sellerie, tapis, protections), la fréquence d’utilisation (usage occasionnel vs transport hebdomadaire) et le statut du propriétaire (particulier vs professionnel du secteur équin, qui relève de tarifs spécifiques). Un van récent transporté plusieurs fois par semaine pour un centre équestre se situe structurellement en haut de la fourchette.
Comment choisir la meilleure assurance ?
Pour sélectionner un contrat adapté, commencez par préciser vos besoins selon la fréquence d’utilisation, la valeur du van et celle des chevaux transportés. Utiliser un comparateur aide à cibler les offres en fonction des garanties souhaitées et du budget disponible.
Ensuite, relisez attentivement toutes les exclusions de garanties et privilégiez les assureurs spécialisés dans le transport équin. Enfin, attention à bien signaler à votre assureur que vous tractez régulièrement une remorque de plus de 750 kg, car cela peut modifier le coût ou les conditions de votre contrat auto.
Une exclusion fréquemment ignorée mérite une attention particulière : celle liée au non-respect des conditions réglementaires de transport animal. La réglementation européenne (règlement CE n°1/2005) impose des normes précises en matière de superficie minimale par cheval, de durée maximale de transport sans pause, d’aération et d’abreuvement. En cas d’accident survenu alors que ces conditions n’étaient pas respectées, certains assureurs invoquent cette clause pour réduire ou refuser l’indemnisation, notamment pour les dommages subis par les chevaux. Vérifiez explicitement ce point dans les conditions générales avant de signer.
Les démarches pour souscrire :
- Préparez les documents : carte grise du van, justificatif adresse, permis du conducteur, bonus/malus et parfois une estimation de la valeur des équipements embarqués.
- Définissez les garanties : choisissez entre responsabilité civile, tous risques, options complémentaires (vol, assistance chevaux…).
- Demandez des devis : adressez-vous à plusieurs assureurs et comparez les tarifs et étendues de garanties (bénéficiez de simulateurs en ligne pour gagner du temps).
- Finalisez la souscription : signez le contrat et conservez une copie dans votre véhicule et votre van.
Conseils de gestion du van et du cheval pour voyager sereinement
Assurer correctement votre van ne suffit pas : il faut penser à la sécurité globale du voyage. Veillez à entretenir régulièrement le véhicule et à respecter le ferrage des chevaux pour limiter tout risque lors du transport. Découvrez pourquoi cette pratique est indispensable avec notre guide sur le ferrage des chevaux.
- Révisez vos équipements d’attache et d’aération.
- Vérifiez la solidité des rampes et des cloisons intérieures.
- Contrôlez le système de freinage du van avant chaque déplacement.
- Pensez à l’alimentation du cheval et à son hydratation avant le trajet.
Un bon entretien du véhicule, associé à des garanties adaptées, permet de limiter les coûts imprévus et de maîtriser votre budget mensuel pour un cheval tout en protégeant au mieux vos compagnons et vos biens.
En résumé
Souscrire une assurance van pour chevaux s’impose pour voyager sereinement et en conformité avec la loi. Privilégiez une couverture à la fois complète et adaptée à votre usage du van, en tenant compte de la valeur des chevaux transportés et des spécificités de chaque trajet. Comparez les offres, lisez les clauses d’exclusion et n’oubliez pas l’assistance dédiée aux chevaux pour garantir leur sécurité en toute circonstance. Enfin, restez attentif à l’entretien du van et à la préparation du cheval avant chaque déplacement.