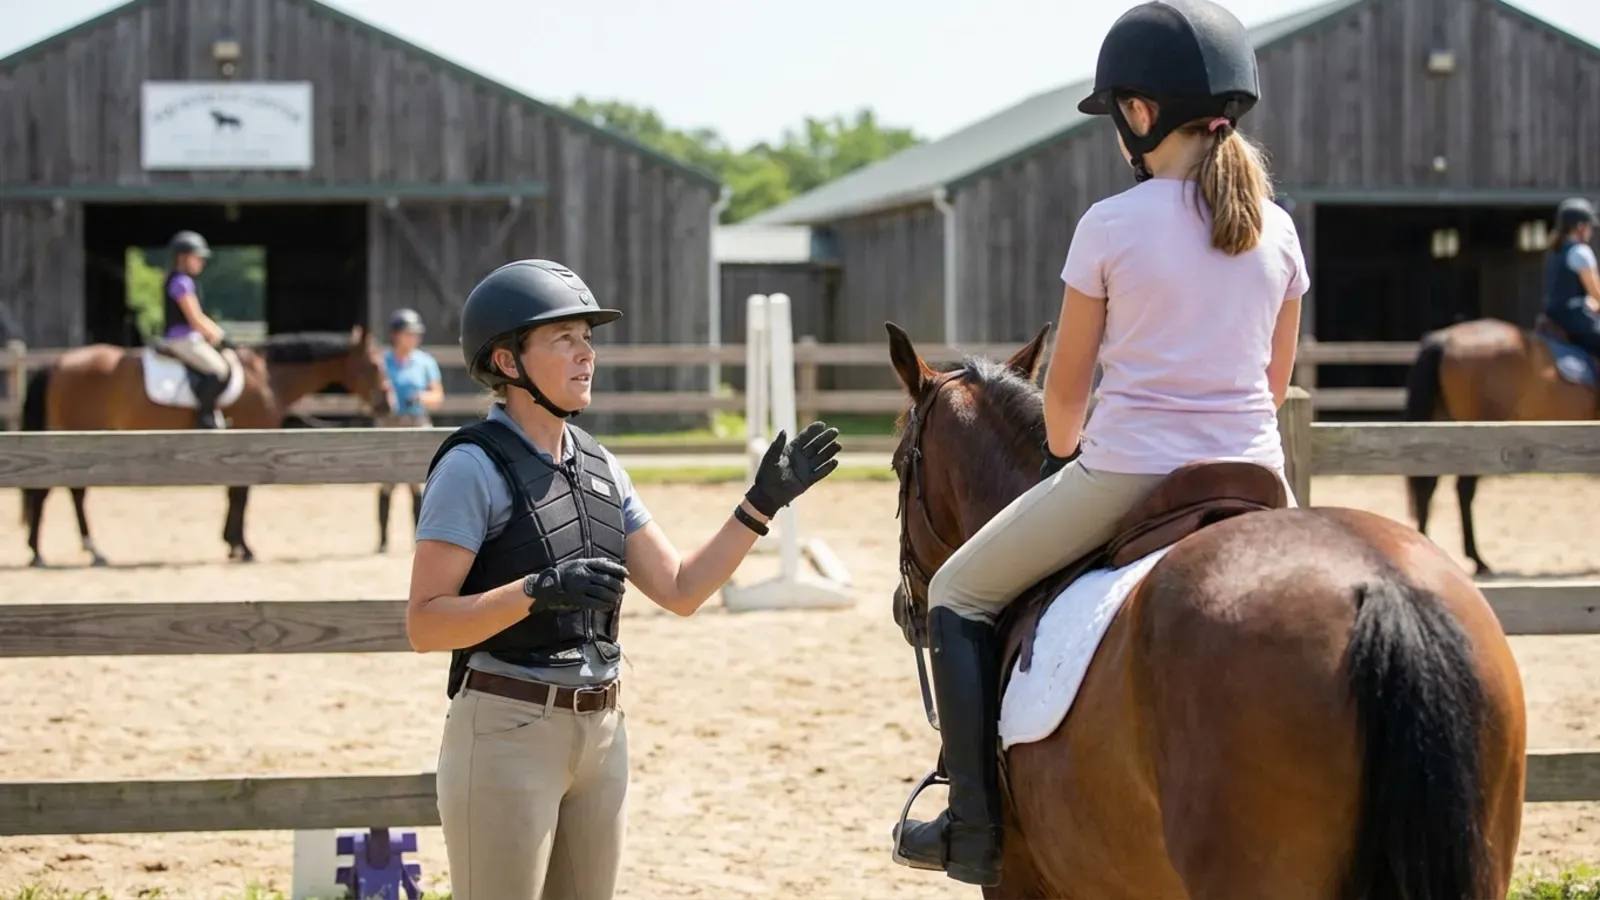
Enseigner l’équitation exige une couverture d’assurance spécifique pour protéger votre activité professionnelle. En tant que moniteur ou instructeur, vous exposez à des risques particuliers : accidents des cavaliers, dommages matériels, responsabilité envers les tiers. Une assurance adaptée devient indispensable pour exercer en toute sérénité et respecter vos obligations légales.
Pourquoi une assurance responsabilité civile professionnelle est essentielle ?
Donner des cours d’équitation implique une responsabilité importante envers vos élèves et leurs proches. Un accident peut survenir rapidement : une chute de cavalier, un cheval qui blesse un tiers, des dommages matériels aux installations. Sans assurance adaptée, vous risquez de supporter personnellement les frais de dommages corporels ou matériels, ce qui peut représenter des sommes considérables. Un accident grave impliquant un enfant (traumatisme crânien, invalidité permanente) peut engager des réparations civiles dépassant plusieurs millions d’euros : c’est précisément pourquoi les plafonds de garantie méritent une attention particulière.
L’assurance responsabilité civile professionnelle du cheval couvre spécifiquement les dommages causés à des tiers lors de vos activités d’enseignement. Elle protège également votre structure en cas de sinistre et vous permet de continuer votre activité sans crainte financière excessive.
Les garanties indispensables pour un moniteur d’équitation
Une assurance professionnelle complète pour moniteur d’équitation doit inclure plusieurs garanties essentielles :
- Responsabilité civile professionnelle : couvre les dommages corporels et matériels causés aux tiers pendant vos cours
- Protection des dommages aux chevaux confiés : indemnise les propriétaires en cas d’accident impliquant leurs montures
- Couverture de la faute inexcusable de l’employeur : protège votre responsabilité légale envers vos salariés ou stagiaires
- Garantie des aides bénévoles : assure les personnes qui vous aident gratuitement lors de vos activités
- Assistance en cas d’accident de transport : couvre les sinistres liés au transport d’équidés
Ces garanties forment un socle de protection complet adapté à la réalité des risques quotidiens. Vérifiez systématiquement que votre contrat couvre également les activités en extérieur et les événements ponctuels (stages, concours organisés depuis votre structure) : ces situations sont parfois exclues des contrats standards ou font l’objet d’une déclaration séparée.
Les différents types d’assurances disponibles
L’assurance responsabilité civile professionnelle standard
Cette formule de base protège votre responsabilité en tant qu’instructeur. Elle couvre les cours dispensés aux cavaliers amateurs ainsi que les dommages subis par les tiers (cavaliers, chevaux, matériel) dans le cadre de votre activité. C’est la couverture minimale pour tout moniteur exerçant légalement.
Les contrats adaptés aux professionnels du cheval
Des assureurs spécialisés proposent des contrats sur mesure pour différents profils : entraîneurs, éleveurs, propriétaires, jockeys. Ces solutions permettent de sélectionner les garanties dont vous avez réellement besoin plutôt que de payer pour des couvertures inutiles. Vérifiez également que votre contrat distingue bien la RC Professionnelle (fautes dans le cadre d’une prestation) de la RC Exploitation (dommages survenant dans le fonctionnement courant de votre structure) : les deux sont complémentaires et doivent idéalement figurer dans votre contrat.
Les extensions et options complémentaires
Au-delà de la responsabilité civile de base, vous pouvez ajouter :
- Responsabilité civile propriétaire d’équidé (RCPE) pour votre propre cheval
- Couverture vétérinaire et soins complémentaires
- Assurance décès et vol d’équidés
- Protection auto et van pour le transport
- Garantie accidents de la vie pour votre protection personnelle (indispensable : votre RC Pro ne vous couvre pas vous-même en cas de blessure)
Comparatif des principaux assureurs spécialisés
| Assureur | Spécialités | Points forts |
| ASAP Assurances | Responsabilité civile professionnelle équestre | Contrats adaptés à chaque métier, garantie des aides bénévoles |
| HIPASSUR | Responsabilité professionnelle du cheval | Expertise du monde équestre, couverture instructeurs |
| Groupama | Assurances équestres complètes | Solutions multirisques, protection santé et retraite |
| Equitanet | Assurance professionnels du cheval | Formules à tiroir, tarifs avantageux, conseil spécialisé |
Coût et tarification de l’assurance moniteur
Le prix d’une assurance responsabilité civile professionnelle pour moniteur d’équitation varie selon plusieurs facteurs :
- Votre expérience et vos qualifications professionnelles
- Le nombre d’élèves que vous encadrez régulièrement
- Les types d’activités pratiquées (dressage, saut, attelage, randonnée, etc.)
- Les montants de couverture que vous souhaitez
- Les garanties complémentaires ajoutées au contrat
Les assureurs proposent généralement des devis personnalisés gratuits. Il est recommandé de comparer plusieurs offres, car les tarifs peuvent varier sensiblement d’un prestataire à l’autre pour une couverture similaire.
Obligations légales et réglementaires
En tant que moniteur d’équitation exerçant une activité professionnelle, vous devez respecter plusieurs obligations légales :
- Posséder le BPJEPS Éducateur Sportif mention Équitation (ou un diplôme équivalent reconnu) : conformément aux dispositions du Code du sport, l’animation des activités sportives nécessite la possession d’une certification professionnelle figurant à l’annexe II-1 de ce code. Le BPJEPS est le diplôme obligatoire pour enseigner l’équitation en autonomie. Ce diplôme a fait l’objet d’une réforme importante par arrêté ministériel du 18 novembre 2024, avec de nouvelles exigences techniques et pédagogiques applicables aux nouvelles promotions.
- Posséder une assurance responsabilité civile professionnelle valide : exigence légale, pas seulement une précaution financière
- Informer vos élèves des risques liés à la pratique de l’équitation
- Exiger le port du casque et des tenues adaptées lors de toutes les séances
- Vérifier l’état de santé des chevaux utilisés
- Maintenir vos installations en bon état de sécurité
Un point souvent négligé : exercer sans BPJEPS (ou équivalent reconnu) expose le moniteur à des poursuites pénales pour exercice illégal d’une activité physique et sportive (article L212-1 du Code du sport), indépendamment de la question de l’assurance. Les deux obligations sont distinctes.
Comment bien choisir votre assurance
Évaluez vos risques spécifiques
Identifiez les risques particuliers liés à votre pratique : enseignez-vous en manège ou en extérieur ? Travaillez-vous avec des chevaux de propriétaires ou vos propres montures ? Encadrez-vous des enfants ou des adultes ? Cette analyse détermine les garanties prioritaires. L’encadrement de mineurs implique des obligations de surveillance renforcées qui peuvent modifier les conditions de votre contrat.
Comparez les offres disponibles
Demandez des devis auprès de plusieurs assureurs spécialisés dans le secteur équestre. Vérifiez que les montants de couverture correspondent à vos besoins réels et que toutes les garanties essentielles sont incluses.
Vérifiez les conditions et exclusions
Lisez attentivement les conditions générales pour comprendre ce qui est couvert et ce qui ne l’est pas. Certaines assurances excluent les activités en extérieur ou en compétition. Vérifiez aussi la clause de subrogation : certains assureurs se réservent le droit de se retourner contre un tiers responsable après indemnisation.
Consultez les avis et recommandations
Renseignez-vous auprès d’autres moniteurs ou de votre fédération équestre (FFE) pour connaître les assureurs les plus fiables et réactifs en cas de sinistre. La FFE publie des recommandations d’assureurs partenaires à jour sur son site.
Protégez votre activité professionnelle dès maintenant
Une bonne assurance responsabilité civile professionnelle vous permet d’enseigner l’équitation en toute confiance et en conformité légale. Elle protège votre patrimoine personnel en cas de sinistre grave et garantit l’indemnisation des victimes. N’attendez pas un accident pour vous assurer : souscrivez dès aujourd’hui une couverture adaptée à votre profil.
Si vous gérez une structure plus importante, découvrez aussi les démarches et garanties pour bien assurer une écurie de propriétaires, qui complètent utilement une assurance moniteur.
En complément : Les étapes clés pour bien assurer un van destiné au transport de chevaux
Questions fréquentes
Quelle est la différence entre assurance responsabilité civile et assurance individuelle accident ?
La responsabilité civile couvre les dommages que vous causez à autrui, tandis que l’assurance individuelle accident vous protège personnellement en cas de blessure. Pour un moniteur, la RC professionnelle est obligatoire, mais une assurance personnelle complémentaire est indispensable : votre RC Pro ne vous couvre pas vous-même. Sans elle, une chute pendant un cours ne vous ouvrirait aucun droit à indemnisation.
L’assurance FFE suffit-elle pour enseigner l’équitation ?
Non. L’assurance incluse dans la licence FFE couvre les cavaliers licenciés dans le cadre des activités fédérales, mais elle ne suffit pas pour un moniteur exerçant professionnellement à titre individuel ou salarié hors cadre fédéral. Vous devez souscrire une assurance responsabilité civile professionnelle spécifique aux instructeurs d’équitation, distincte de votre licence.
Puis-je assurer mes chevaux personnels utilisés pour les cours ?
Oui, vous pouvez ajouter une assurance pour vos propres chevaux (mortalité, vol, soins vétérinaires). Certains assureurs proposent également une couverture spécifique pour les chevaux confiés par des propriétaires tiers. Vérifiez que votre contrat précise explicitement si les chevaux de propriétaires utilisés lors des cours sont couverts : ce n’est pas systématiquement le cas dans les formules standard.
Quel montant de couverture choisir pour ma responsabilité civile ?
La fourchette 300 000 à 1 million d’euros, souvent citée, est généralement insuffisante pour une activité équestre. Un accident corporel grave impliquant un enfant (traumatisme crânien, incapacité permanente) peut engager des réparations civiles dépassant plusieurs millions d’euros sur la durée de vie de la victime. Les assureurs spécialisés en équestre recommandent des plafonds de 5 à 10 millions d’euros minimum pour les dommages corporels. Ne vous arrêtez pas au montant le plus bas proposé.
Comment déclarer un sinistre auprès de mon assureur ?
Contactez votre assureur dès que possible et en tout état de cause dans les délais légaux : 5 jours ouvrés pour la plupart des sinistres, 2 jours ouvrés en cas de vol (articles L113-2 et suivants du Code des assurances). Rassemblez les documents pertinents (témoignages écrits, photos de la scène, rapports médicaux, procès-verbal si intervention des forces de l’ordre) et constituez le dossier immédiatement, avant que les souvenirs et preuves ne s’estompent.