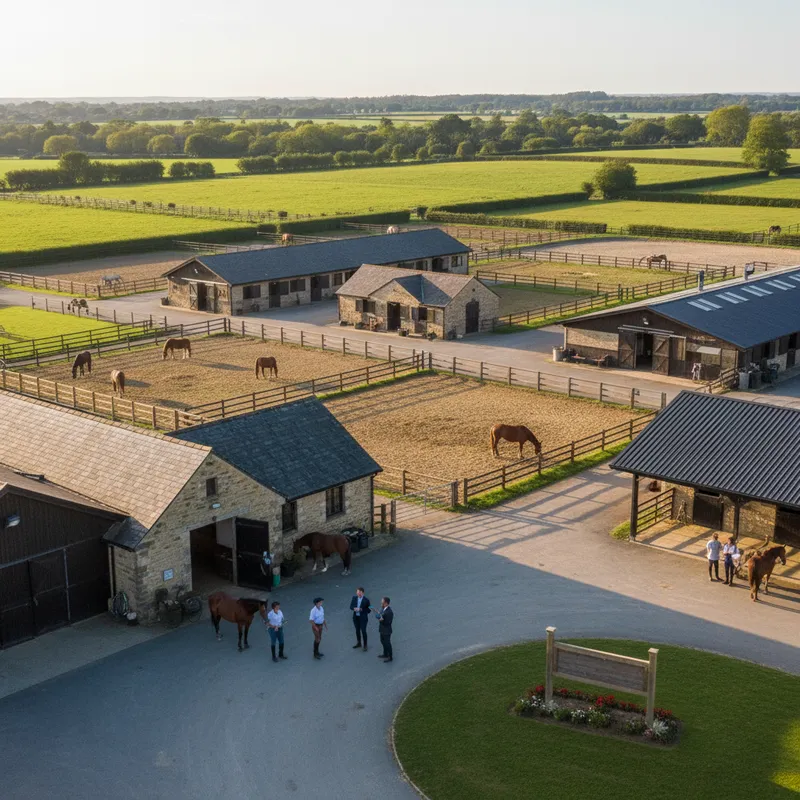
Gérer une écurie de propriétaires implique de protéger vos chevaux pensionnaires, vos clients et votre structure contre de nombreux risques : accident, vol, responsabilité, dégâts matériels ou corporels. Une assurance adaptée garantit la pérennité de votre activité, limite vos risques financiers et renforce la confiance des propriétaires.
Un point de départ souvent méconnu : dès qu’une écurie accueille des tiers (propriétaires, visiteurs, prestataires), le gestionnaire engage sa responsabilité civile à chaque instant. Un cheval qui blesse un tiers, une sellerie qui prend feu, un sol mal entretenu qui provoque une chute : chacun de ces événements peut engager des montants d’indemnisation que peu de structures peuvent absorber seules sans couverture adaptée.
Quels sont les principaux risques à couvrir ?
- Dommages causés aux chevaux (accidents, maladies, décès, vol)
- Dommages causés aux tiers (clients, visiteurs, prestataires externes)
- Dommages subis par les infrastructures (incendie, tempête, inondation, vandalisme)
- Faute professionnelle lors d’enseignement ou de manipulation
Les activités dans une écurie combinent hébergement, soins, coaching, utilisation de matériel et accueil du public. Elles nécessitent donc une couverture plus large qu’une simple pension privative. La responsabilité civile professionnelle (RC Pro) s’impose comme base légale pour tout professionnel accueillant du public à titre onéreux.
Un angle souvent oublié : la responsabilité du propriétaire pensionnaire
La RC Pro de l’écurie couvre les dommages causés par les chevaux sous la garde de la structure. Mais dès qu’un propriétaire pose le pied dans l’écurie pour s’occuper de son cheval, la garde juridique de l’animal rebascule immédiatement sur lui. Si son cheval blesse quelqu’un en sa présence, c’est sa propre responsabilité civile qui est engagée, pas celle de l’écurie.
Conséquence pratique : chaque propriétaire pensionnaire devrait disposer d’une Responsabilité Civile Propriétaire d’Équidé (RCPE) personnelle, souscrite à titre individuel. Il est fortement recommandé aux gestionnaires d’écurie d’en faire une condition d’accès à la pension, documentée dans le contrat de pension. Cette exigence protège à la fois le propriétaire et l’écurie en cas de litige sur la responsabilité de chacun.
Quelles assurances pour une écurie de propriétaires ?
Assurance Responsabilité Civile Professionnelle : l’indispensable
La RC Pro couvre les dommages corporels, matériels ou immatériels causés par vous-même ou vos salariés à des tiers. Elle intervient par exemple en cas de chute de cheval liée à une faute d’encadrement, ou de blessure causée par un animal à un visiteur. Une RC écurie de propriétaires protège aussi pour la garde des chevaux confiés.
Point critique à connaître : en cas de manquement avéré aux règles de sécurité (sol non entretenu, matériel défectueux non signalé, sortie en extérieur sans encadrement réglementaire), l’assureur peut réduire voire refuser l’indemnisation. Tenez un registre de vos contrôles de sécurité et de vos interventions d’entretien : il constitue votre première ligne de défense en cas de sinistre contesté.
Distinguez également la RC Exploitation (couvre les dommages survenant dans le cadre du fonctionnement courant de l’écurie, même sans prestation en cours) de la RC Professionnelle proprement dite (couvre les fautes commises dans le cadre d’une prestation). Les deux sont complémentaires et doivent idéalement figurer dans votre contrat.
| Risques couverts | Exemples |
| Corps de métier | Salariés, enseignants, bénévoles |
| Tiers | Visiteurs, clients, propriétaires |
| Chevaux confiés | Accidents, blessures, vols |
| Autres animaux | Chiens, poneys, animaux de passage |
Garantie dommages aux infrastructures
L’assurance des bâtiments, matériels et équipements (boxes, sellerie, manèges) couvre les dommages causés par incendie, tempête, inondation, vol ou vandalisme. Certaines formules intègrent la prise en charge du remplacement ou des travaux en cas de sinistre important, ainsi que le relogement temporaire des chevaux pensionnaires.
Assurance des chevaux : options complémentaires
- Garantie mortalité suite à maladie ou accident
- Garantie vol et perte de l’équidé
- Prise en charge des frais vétérinaires
Ces options varient selon la valeur, l’âge ou l’usage du cheval. Pour aller plus loin et choisir la meilleure protection, découvrez comment garantir la protection sans délai de carence pour vos animaux.
Le contrat de pension écrit : fondation juridique de votre couverture
Un aspect souvent négligé mais déterminant : la solidité de votre couverture en cas de sinistre dépend en grande partie de la qualité de vos contrats de pension. Un contrat écrit et signé doit préciser au minimum : les obligations respectives de l’écurie et du propriétaire, les conditions de garde, les responsabilités en cas d’accident, les exigences d’assurance imposées au propriétaire (RCPE), et les modalités de résiliation. En l’absence de contrat écrit, toute contestation sur la répartition des responsabilités sera plus difficile à trancher, et votre assureur peut s’en prévaloir pour limiter son intervention.
Comment bien définir ses besoins d’assurance ?
Analyser les spécificités de l’écurie et des prestations
Identifiez les activités exercées (hébergement simple, coaching, préparation concours, élevage), la capacité exacte d’accueil, la valeur globale du cheptel ainsi que la nature des biens à assurer.
Quelques questions essentielles :
- Les propriétaires gardent-ils leurs chevaux pour uniquement du loisir, ou y a-t-il des cours et des stages organisés ?
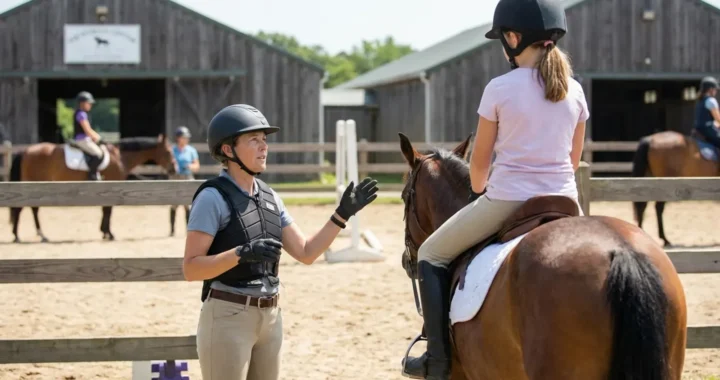
- L’écurie accueille-t-elle exclusivement des adultes ou aussi des mineurs ? L’accueil de mineurs implique des obligations de surveillance renforcées et peut modifier les conditions de votre RC Pro.
- Possédez-vous un ou plusieurs vans pour le transport des chevaux ? Dans ce cas, pensez à bien assurer un van destiné au transport de chevaux.
- Faites-vous appel à des prestataires externes (vétérinaires, maréchaux, ostéopathes) ? Vérifiez qu’ils disposent de leur propre RC Pro : leur défaut de couverture peut rejaillir sur votre responsabilité.
Comparer les contrats pour faire le bon choix
- Vérifiez systématiquement les plafonds d’indemnisation proposés.
- Analysez les franchises, délais de carence et exclusions éventuelles.
- Prenez en compte les options obligatoires ou facultatives selon votre activité : extension de garantie, prise en charge des animaux, dommages aux infrastructures, actes de vandalisme.
- Vérifiez la clause de subrogation : certains assureurs se réservent le droit de se retourner contre un tiers responsable, ce qui peut complexifier vos relations avec vos propriétaires pensionnaires.
Cas pratiques : exemples de sinistres et réactions adaptées
Sinistre n°1 : accident sur le terrain
Un cheval blesse un visiteur. L’assurance RC Pro prend en charge les frais médicaux et les réparations civiles si la responsabilité de l’écurie est engagée. Attention : si le visiteur était accompagné du propriétaire au moment de l’incident, la responsabilité peut être partiellement ou totalement imputée au propriétaire. La précision dans le contrat de pension sur les conditions d’accès au site est ici déterminante.
Sinistre n°2 : décès d’un cheval en pension
La garantie mortalité permet d’indemniser le propriétaire de l’animal. L’assurance peut aussi couvrir le vol d’un cheval ou les frais vétérinaires liés à une maladie soudaine. En cas de litige sur les circonstances du décès, le registre de surveillance des animaux et les comptes-rendus de soins constituent des pièces essentielles pour établir que l’écurie a rempli ses obligations de garde.
Sinistre n°3 : dégâts matériels sur la structure
Incendie dans la sellerie ou dégâts sur les boxes : l’assurance bâtiment prend en charge les réparations, parfois le relogement temporaire des pensionnaires. Vérifiez que votre contrat intègre bien la valeur de remplacement à neuf et non la valeur vénale (dépréciée) des bâtiments et équipements.
Conseils pour optimiser la gestion et le coût de l’assurance écurie
- Mettez à jour régulièrement l’inventaire des chevaux présents, du matériel et de l’état de vos infrastructures.
- Gardez une traçabilité rigoureuse des contrats passés, des attestations délivrées et des incidents déclarés.
- Tenez un registre de vos contrôles de sécurité : il protège votre couverture en cas de sinistre contesté.
- Renégociez votre contrat chaque année si la composition du cheptel ou l’activité évolue.
- Optimisez votre budget global cheval en consultant le budget mensuel pour un cheval et anticipez les frais annexes.
FAQ sur l’assurance d’une écurie de propriétaires
Un cavalier externe est-il couvert en cas d’accident sur le site ?
Oui, à condition qu’il n’y ait pas de négligence avérée de la part de l’écurie et que le cavalier n’était pas en train d’exercer sa propre garde sur son cheval au moment du sinistre. Les visiteurs occasionnels bénéficient d’une protection s’ils subissent un dommage matériel ou corporel imputable à l’écurie.
Faut-il assurer séparément les équipements (vans, selleries) ?
Oui, chaque équipement doit faire l’objet d’une assurance dédiée. Le van nécessite une couverture spécifique distincte de l’activité de l’écurie. Vérifiez également que les chevaux transportés dans le van sont couverts pendant le trajet, car ce n’est pas systématiquement inclus dans la garantie bâtiment ou RC Pro de l’écurie.
Peut-on couvrir uniquement certains services (coaching, stages, reproduction) ?
Certaines compagnies proposent des contrats modulables permettant d’assurer uniquement certains volets de l’activité. Attention : déclarer une activité incomplète pour réduire la prime expose à un refus d’indemnisation si un sinistre survient dans le cadre d’une activité non déclarée. Déclarez toutes vos activités, même occasionnelles.
Un propriétaire pensionnaire doit-il avoir sa propre assurance ?
Oui. Dès qu’il est présent dans l’écurie avec son cheval, la garde juridique lui revient et sa responsabilité personnelle est engagée. La RCPE (Responsabilité Civile Propriétaire d’Équidé) est indispensable pour chaque propriétaire. Exigez-en la preuve dans votre contrat de pension.
Conclusion : sécurisez votre activité et vos pensionnaires
Assurer une écurie de propriétaires ne doit rien laisser au hasard. La bonne assurance protège l’activité, vos pensionnaires et les tiers tout en offrant une tranquillité indispensable à la gestion quotidienne. Analysez précisément vos besoins, comparez les offres et faites évoluer régulièrement votre couverture. Associez-y des contrats de pension écrits et rigoureux, un registre de sécurité tenu à jour, et l’exigence d’une RCPE pour chaque propriétaire : ce trio garantit une protection cohérente à tous les niveaux.